מ-117 מיליון שקל לאפס: בוטל היטל ההשבחה שהוטל על חברת החשמל באשקלון
ועדת הערר בראשות עו"ד עמית אופק ביטלה את החיוב בגין חיבור תחנת הכוח רוטנברג לגז טבעי, וקבעה כי תוכנית העבודה אינה מקימה עילה לגביית היטל וכי ההשבחה הנטענת לא הוכחה. הוועדה המקומית חויבה ב-50 אלף שקל הוצאות: "שומה חסרת בסיס נורמטיבי ושמאי"
עקבו אחרינו בגוגל
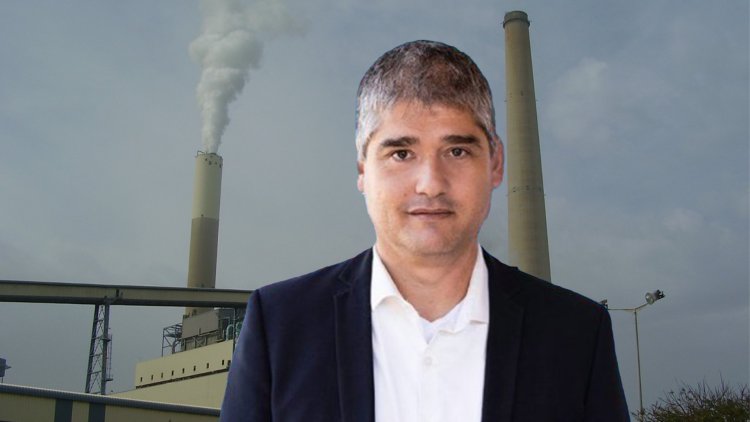 עו"ד עמית אופק על רקע תחנת הכח רוטנברג באשקלון (באדיבות המצולם, ד"ר אבישי טייכר, ויקימדיה)
כל החדשות והעדכונים של מרכז הנדל"ן גם ב-WhatsApp >>
ועדת הערר לתכנון ובנייה במחוז דרום, בראשות עו"ד עמית אופק, ביטלה ביום חמישי האחרון שומת היטל השבחה בסך כ-117 מיליון שקל שהוציאה הוועדה המקומית אשקלון לחברת החשמל בגין חיבור תחנת הכוח רוטנברג לרשת הגז הטבעי. הוועדה קבעה כי תוכנית העבודה להנחת הצנרת אינה תוכנית המקימה חבות בהיטל השבחה , וכי גם מבחינה שמאית לא הוכחה ההשבחה הנטענת. הוועדה המקומית חויבה בתשלום הוצאות בסך 50 אלף שקל.
לקריאת ההחלטה המלאה של ועדת הערר
ברקע המחלוקת עומדת תמ"א 37, שפורסמה למתן תוקף במרץ 2001 ונועדה להסדיר את הכנסת הגז הטבעי כמקור אנרגיה מרכזי בישראל ולהתוות את מערכת ההולכה הארצית. באפריל 2022 אישרה רשות הרישוי למתקני גז טבעי תוכנית עבודה להקמת רשת חלוקת גז מתחנת הקבלה באשקלון לתחנת הכוח רוטנברג, מכוח חוק משק הגז הטבעי.
בפברואר 2025 הוציאה הוועדה המקומית אשקלון לחברת החשמל שומת היטל השבחה בסך 117,317,504 שקל, בטענה כי תמ"א 37 ותוכנית העבודה השביחו את מקרקעי התחנה. חברת החשמל הגישה ערר וטענה כי לחיוב אין בסיס משפטי או שמאי.
לטענת החברה, תוכנית העבודה אושרה מכוח חוק משק הגז הטבעי ולא מכוח חוק התכנון והבנייה , ולכן אינה תוכנית מפורטת כהגדרתה בתוספת השלישית לחוק, שמכוחה ניתן לגבות היטל השבחה . עוד טענה כי תמ"א 37 היא תוכנית מתווה כללית, שאינה גובלת במקרקעי התחנה ומרוחקת מהם כ-330 מטרים, וכי תוכנית העבודה אינה מהווה מימוש שלה.
החברה הוסיפה כי הקמת הצנרת פטורה מהיתר בנייה בהתאם לסעיף 261(ד) לחוק התכנון והבנייה, וכי לא התקיים מימוש זכויות המצדיק את גביית ההיטל. במישור הכלכלי הדגישה כי היא פועלת תחת פיקוח רשות החשמל, וכי התעריפים נקבעים לפי עלויות מוכרות ותשואה מותרת. לפיכך, החיסכון בעלויות הייצור בעקבות המעבר לגז אינו בהכרח מגדיל את רווחיה, אלא עשוי להתבטא בהוזלת התעריפים לצרכנים. באשר לשומה עצמה, טענה חברת החשמל כי נקבעה בה באופן שרירותי עליית ערך של 10%, ללא עסקאות השוואה ותוך התעלמות מעלויות הסבת יחידות הייצור מפחם לגז. עוד טענה כי החיוב הוחל על כלל שטחי התחנה, לרבות שטחי אחסון פחם ואפר שאינם נהנים מצנרת הגז.
מנגד, הוועדה המקומית טענה כי תוכנית העבודה היא בפועל תוכנית מפורטת המממשת את תמ"א 37. לדבריה, התמ"א חלה על כל שטח המדינה, ולחלופין יש לראות בתשתיות הגז כגובלות במקרקעין מבחינה מהותית, שכן חברת החשמל יזמה את החיבור ונהנית ממנו. עוד טענה הוועדה המקומית כי החיבור לרשת ותחילת השימוש בגז מהווים מימוש זכויות. לביסוס השומה הפנתה לשומות מכריעות ומייעצות קודמות, בין היתר במתחמי פי גלילות ואשדוד, שבהן הוכר רכיב השבחה בשיעור של 10%–12.5% בגין חיבור לתשתיות גז.
"אין כל בסיס לקביעה כי ערך הקרקע עלה ב-10%"
ועדת הערר קיבלה את הערר במלואו וקבעה כי הן ההיבט המשפטי והן ההיבט השמאי מצדיקים, כל אחד בפני עצמו, את ביטול החיוב.
באשר למעמדה של תוכנית העבודה קבעה: "בענייננו, התוכנית שלעמדת המשיבה (הוועדה המקומית) הציתה את ההשבחה היא תוכנית העבודה... מובן כי לא מדובר בתוכנית כהגדרתה בתוספת השלישית המחייבת בהיטל השבחה . הליך אישור התוכנית מוסדר בחוק משק הגז והאישור נעשה על ידי רשות רישוי ולא על ידי מוסד תכנון".
הוועדה הפנתה גם להוראת החוק המסדירה את המסלול: "סעיף 25(יד) לחוק משק הגז הטבעי קובע מפורשות כי 'תכנית עבודה שאושרה לפי סעיף זה תבוא במקום אישור תכנית לפי חוק התכנון והבנייה .' ועל כן קשה לראות כיצד ניתן לראות בתוכנית העבודה כתוכנית המחייבת בהיטל השבחה כמשמעותה בתוספת השלישית".
בנוסף, דחתה ועדת הערר את הטענה שלפיה אישור תוכנית העבודה מהווה היתר המקים מימוש זכויות: "היתר המהווה מימוש זכויות הוא היתר לפי חוק התכנון והבניה ולא היתר אחר לפי הסדרים שנקבעו בחוקים אחרים ועל כן לא ניתן לראות באישור תוכנית עבודה לפי חוק משק הגז הטבעי כהיתר לפי חוק התכנון והבנייה ".
בהתייחס לטענה בדבר התעשרות חברת החשמל בעקבות המעבר לגז, הדגישה הוועדה את הפיקוח על תעריפיה: "עלויות החשמל נקבעות על ידי רשות החשמל בהתאם לסמכותה... תעריף החשמל אינו בשליטת העוררת... המשמעות היא שהוזלת עלויות הייצור לא בהכרח מעשירה את קופת העוררת אלא, יכולה בהתאם להחלטת רשות החשמל להוזיל עלויות לצרכנים". עוד קבעה כי "משמעות חיוב העוררת בהיטל השבחה במקרה זה היא כי מחצית מהחיסכון בעלויות הייצור, שזוהי למעשה ההשבחה הנטענת, יועברו מרשות הציבור כולו לרשות המשיבה. ודאי שאין זו כוונת חוק משק החשמל".
ועדת הערר מתחה ביקורת גם על הבסיס השמאי לחיוב: "הקביעה על בסיס השומות המכריעות לפיה ההשבחה הינה 10% ביחס למצב הקודם, היא קביעה שרירותית לחלוטין. אין כל בסיס, בשומות המכריעות ולא כל שכן בשומת המשיבה, לקביעה כי ערך הקרקע עלה בשיעור של 10%".
לצד ביטול השומה, חייבה הוועדה את הוועדה המקומית לשלם לחברת החשמל 50 אלף שקל בתוך 30 ימים. זאת, "נוכח העובדה שהוצאה שומה חסרת בסיס נורמטיבי ושמאי על סך למעלה ממאה מיליון ש"ח שהעמידה את העוררת בסיטואציה בלתי סבירה שהיא נאלצת להתגונן בפניה".
את חברת החשמל ייצגו עו"ד שרון פטל ועו"ד בן המאירי. את הוועדה המקומית אשקלון ייצג עו"ד דוד גיט.
כל יום בשעה 17:00- חמש הכתבות החשובות ביותר בתחום הנדל"ן מכל האתרים אצלכם בנייד!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
האירועים הקרובים
 "אני 30 שנה בענף, ולא זכורה לי כזו שנה מאתגרת": מנכ"ל אורון נדל"ן פותח את הלב
 משרד האוצר חושף: זה הנתון שנחתך ב-30% ושצריך להדליק נורה אדומה ליזמים
 "כל דייר נדרש להוסיף 400 אלש"ח. הסברתי שההשבחה תהיה 2 מיליון ש"ח והם השתכנעו"
 יוצאים מהמרכז: מכירת הדירות החדשות במחוז תל אביב נחתכה ב־43% ברבעון
 מרכז הרצליה עולה לגובה: אושר מגדל בן 135 יח"ד בסוקולוב לצד שני מבנים לשימור

תגובות