רות לוי, עדית פיננס: "צמיחה מגיעה מתשתיות איכותיות ויחסים לטווח ארוך"
שלוש שנים לאחר שהקימה ביחד עם שותפים את חברת האשראי החוץ בנקאי עדית פייננס, רות לוי מדברת על השינויים בשוק האשראי לנדל"ן, ועל האתגרים שמעסיקים יזמים בתקופה של אי ודאות ביטחונית וכלכלית • לוי מתארת את הגישה שמאפשרת לעדית פייננס לצמוח בתקופה מאתגרת, להקפיד על ניהול סיכונים, לספק ליווי נכון ליזמים, ולהקים תיק הלוואות מפוזר ואיכותי
עקבו אחרינו בגוגל
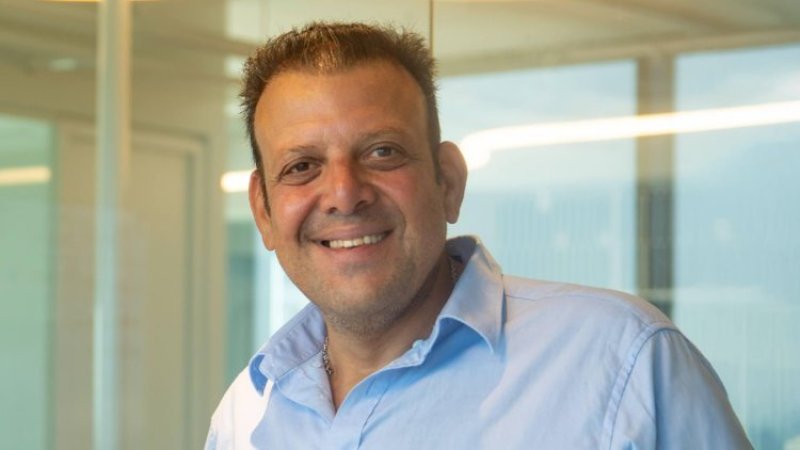
 רות לוי (רז רוגובסקי)
כל החדשות והעדכונים של מרכז הנדל"ן גם ב-WhatsApp >>
עדית פייננס הוקמה לפני כשלוש שנים במטרה לתת מענה מקצועי, יצירתי ואחראי לצורכי המימון של יזמי נדל"ן בישראל. מאז, שוק הנדל"ן השתנה, הקיפאון בתחום המכירות והגידול בעלויות המימון והביצוע מעמידים את היזמים בפני אתגרים מורכבים, והצורך בתכנון פיננסי גמיש הפך משמעותי עוד יותר. רות לוי, מנכ"לית החברה, מספרת על הדרך שעשתה עדית מאז הקמתה, על השינויים שהיא מזהה בשוק ועל הגישה שלפיה מימון נדל"ן הוא לא רק העמדת אשראי, אלא בניית מתווה מימון מדויק ליזם, הנובע מניתוח מעמיק של צורכי היזם והפרויקט ומגישה אחראית לספק ליזם את מה שנכון לו ולא בהכרח את מה שהוא מבקש.
הקמת ביחד עם שותפים מובילים בעולם העסקים את עדית פייננס לפני יותר משלוש שנים. מה זיהית בשוק שהוביל אותך להקים את החברה?
עוד כשהייתי מנהלת מערך האשראי במגדל, ניסיתי להקים פעילות מימון לתחום היזמים הקטנים והבינוניים, קהל שאינו מקבל מענה מקצועי, ובעיקר אחראי בשוק המימון. כשהשותפים פנו אלי להקים ולנהל את החברה, זה קסם לי, במיוחד בתקופה שבה חברות אשראי חוץ בנקאיות היו "הדבר הבא", כשהקמת החברה היוותה עבורי המשך טבעי של הקריירה שלי והזדמנות להשפיע על איכות המימון והליווי ליזמי הנדל"ן בישראל.
יצאתי לדרך, כשהמטרה לבנות חברת מימון מקצועית ואיכותית בסטנדרטים בנקאיים ומוסדיים מחד, ופורצת דרך, מאידך. בדיוק כפי שעשיתי במגדל. לצורך כך בניתי מדיניות ותהליכי עבודה, חידדתי את בחירת והכשרת הצוות הניהולי המתאים ביותר לחברה, ויישמנו מערכות מבוססות AI וטכנולוגיה מתקדמת לניהול לקוחות. בנוסף, יצרנו קשרי עבודה ארוכי טווח עם שותפים לדרך - מממנים, חברות ביטוח ויועצים מומחים, ובנינו תיק אשראי איכותי ומגוון. היה לי חשוב לבנות חברה שתעמוד על רגליים איתנות ותדע לצמוח בזמן המדויק ובדרך הנכונה, תוך מתן מענה אחראי ומקצועי ללקוחותינו.
מתווה המימון המיטבי שאנחנו בונים ליזם, מתאפשר בזכות צוות מקצועי ומגוון, סיעור מוחות וגישה אחראית שדוגלת במתן מענה שמתאים למאפייני ולצרכי היזם והפרויקט, ולא בהכרח למה שהוא מבקש כשמגיע אלינו. המטרה היא לא רק להעמיד מימון, אלא לגבש את מתווה המימון המתאים למציאות שבה פועלים ולכיוון אליו הולכים. היה לי חשוב להקים חברה שתדע לזהות את הפוטנציאל הטמון ביזמים ובפרויקטים ובתוך כך להקפיד על ניהול סיכונים מושכל.
ענף הנדל"ן עבר לא מעט שינויים בשלוש השנים שעדית פועלת. איך נראית עדית היום לעומת החברה שהקמת?
החברה התפתחה יחד עם השוק, תוך התאמת מוצרי האשראי שלנו לצרכי היזמים ולמאפייני הסיכון בשוק הנדל"ן. בתחילת הדרך התמקדנו בעסקאות של השלמת הון לפרויקטים, מימון קרקעות ונכסי נדל"ן. עד מהרה פיתחנו מנגנון סגור ומיוחד של ליווי פרויקטים כנגד רישום הערות אזהרה וזמן קצר לאחר מכן התחלנו להעמיד ליווי סגור לפרויקטים במנגנון ערבויות חוק מכר בשיתוף פעולה עם חברות ביטוח.
כיום אנחנו מעניקים מעטפת כוללת של מוצרים בהתאם לצרכי היזם ומאפייני הפרויקט הספציפי. מבחינתי, צמיחה מגיעה מהיכולת לבנות תשתיות איכותיות ומערכות יחסים ארוכות טווח, על מנת לפגוש נכון את צרכי ההתרחבות של החברה והתמודדות עם עסקאות מורכבות.
יש פרויקט או מהלך שאת גאה בו במיוחד? משהו שממחיש מבחינתך את הדרך שבה עדית עובדת?
ההישגים המשמעותיים הם אלה שבהם הצלחנו לבנות פתרונות מימון לפרויקטים שלא מצאו אותם אצל אף גורם מממן אחר, ועם פתרונות אלו אנו מלווים את הפרויקטים, שכיום קרובים כבר לסיומם המוצלח.
כשאת מסתכלת על השוק כיום, מה לדעתך השתנה באופן המשמעותי ביותר בעבודה של יזמי הנדל"ן?
היזמים נדרשים היום לנהל הרבה יותר משתנים במקביל. עלויות הביצוע, עלויות המימון, קצב המכירות ואי הוודאות משפיעים על התכנון הכלכלי של הפרויקט ועל התזרים שלו. במציאות כזאת, אי אפשר להסתפק בתוכנית עסקית שמבוססת על תרחיש אחד. אנחנו רואים יזמים שמתכננים מסלול מחדש, עם ראייה רחבה ומפוכחת ומברכים על כך. תכנון מחדש להערכתי קריטי, והיזם צריך להסתכל לא רק על הפרויקט הספציפי אלא על כל צבר הפרויקטים שלו ולקבל החלטה שקולה. הנזילות וההון העצמי לפרויקטים הוא שם המשחק, והיזמים צריכים לבחון את צרכי המימון וההון שלהם קדימה ולקבל החלטות בהתאם.
כלומר, גם פרויקט שנראה טוב על הנייר עלול להיקלע לקושי אם לא נערכים נכון לתרחישים השונים?
בהחלט. פרויקט יכול להיות טוב מבחינה תכנונית, אבל אם התזרים לא בנוי נכון או שלא נלקחו בחשבון תרחישים נוספים, היזם עלול למצוא את עצמו בבעיה. לכן חשוב לבחון כבר בתחילת הדרך את ההון העצמי הנדרש, את מבנה העסקה ואת מקורות ההחזר. התכנון הפיננסי הוא חלק בלתי נפרד מהיכולת להוציא את הפרויקט לפועל.
את מגיעה עם ניסיון במערכת הבנקאית ועם ניסיון בגוף מוסדי גדול, והיום את מנהלת חברת מימון חוץ בנקאית. מה לקחת איתך מהעולם הבנקאי ומשוק ההון, ומה את עושה אחרת?
החטיבה העסקית בבנק לאומי היוותה עבורי בית ספר מצוין באשראי, כולל השקעה יוצאת דופן של הבנק בעובדי ומנהלי הבנק בלימוד והבנה מעמיקה של כל תורת האשראי. עם השנים למדתי, חקרתי, וניתחתי מגוון תחומים פיננסיים, ליוויתי וניהלתי את האשראי של הלקוחות. המעבר למגדל והקמת מערך האשראי , הרחיב את הידע והניסיון שלי בביסוס תשתית חזקה, העמיק את יכולות הניהול שלי ואפשר לי לבחון את התמונה הרחבה יותר מזו שרואה בנקאי.
גוף מוסדי בוחן עסקאות אשראי גם בהקשר של אלטרנטיבות השקעה בשוק ההון ובעסקאות השוואה בארץ ובעולם. ניהול עסקה במאות מיליונים ואף מיליארדי שקלים - מחייב שינוי תפיסתי. המעבר להקים ולנהל חברת אשראי חוץ בנקאית היה המשך טבעי עבורי, הן מבחינת התחום שנמצא בצמיחה, הן של חברה בהקמה וצמיחה לעומת גוף מוסדי גדול והן מבחינת עסקאות מימון בוטיקיות.
בעבר, מימון חוץ בנקאי נתפס לעיתים כפתרון למי שלא הצליח לקבל אשראי מהבנק. את עדיין פוגשת את התפיסה הזאת?
כיום השוק מגוון יותר, ויזמים עשויים לפנות לגוף חוץ בנקאי מסיבות שונות, ולא בהכרח משום שלא קיבלו מענה בבנק. לעיתים הם מחפשים גמישות במבנה העסקה, גיוון במקורות המימון או תהליך קבלת החלטות שמתאים יותר ללוחות הזמנים שלהם. עם זאת, חשוב להבין שלא כל פתרון מתאים לכל פרויקט, וצריך לבחון את מכלול התנאים, העלויות והסיכונים לפני שמקבלים החלטה.
כשיזם בוחן הצעת מימון, מה חשוב שיבדוק מעבר לריבית?
הריבית היא כמובן רכיב משמעותי, אבל היא לא התמונה כולה. צריך להבין את העלות הכוללת של המימון, את הביטחונות הנדרשים, את התנאים למשיכת האשראי, את לוחות הזמנים ואת הגמישות הקיימת לאורך חיי הפרויקט. חשוב גם לוודא שמבנה המימון תואם את קצב ההתקדמות הצפוי ואת תזרים המזומנים. הצעה שנראית אטרקטיבית בנקודת הפתיחה לא בהכרח תהיה המתאימה ביותר לאורך הדרך. בנוסף, חשוב שהיזם יבחר את ההצעה המתאימה ביותר לשלב שבו החברה נמצאת כיום מבחינת צרכי ההון והנזילות בחברה כולה, ולא רק לפרויקט הספציפי.
את מדברת על ליווי ולא רק על אשראי. איך ההבדל הזה מתבטא בעבודה היומיומית של עדית?
מבחינתנו, בין אם זאת עסקת מימון קרקע, מימון כנגד נכסי נדל"ן או להקמת פרויקט, המילה החשובה פה היא ליווי. ליווי היזם לאורך כל חיי העסקה, כולל מעקב אחר התנהלות ההלוואה ומתן מענה לצרכי היזם במהלכה. בליווי הקמת פרויקט הליווי כולל תפעול רחב יותר, המחייב הבנה מעמיקה של הפרויקט וצרכי המימון, ומתן פתרונות אד הוק לסוגיות שונות שעולות במהלכו. למרות שאנו מנסים לחשוב מראש על תרחישים שעלולים לקרות במהלך חיי הפרויקט ולמצוא להם פתרונות מראש בהסכם המימון, בסופו של דבר ההסכם קבוע והפרויקט דינמי, וככל שקיימת הבנה עמוקה וגישה נכונה, ניתן לספק מענה ופתרונות לצרכים השונים שעולים במהלך חיי הפרויקט עד לסיומו המוצלח. צריך לבחון את המימון כחלק מהניהול העסקי של הפרויקט, ולא כפעולה שעומדת בפני עצמה.
ולאן את רוצה לקחת את עדית בשנים הקרובות?
המטרה שלי היא להמשיך לפתח את הפעילות של עדית מימון, כולל מוצרי אשראי נוספים, ולמצב אותה כאחת מהחברות הדומיננטיות בתחום. חשוב לי שצמיחת החברה תהיה באופן שמתאים ליכולות החברה, לתיאבון הסיכון שלה ולצרכי השוק המשתנים. בצורה כזו ניתן את המענה ליזמים בגישה החשובה לי ביותר: במקצועיות, ביצירתיות ובאחריות.
כל יום בשעה 17:00- חמש הכתבות החשובות ביותר בתחום הנדל"ן מכל האתרים אצלכם בנייד!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
האירועים הקרובים
 משקיעים מיליארדים בחוות שרתים בלי לקוח מראש: "ביום שנפעיל את השאלטר יהיה לקוח"
 אח ואחות קיבלו מאביהם 3 דירות בת"א וחילקו אותן ביניהם - העירייה דרשה היטל השבחה
 "זה לא קיבוץ": תוכנית המגורים של משפחת המייסדים שמסעירה את זכרון יעקב
 מכה למי שנעזרים בהורים למשכנתה: בנק ישראל מגביל את ההכרה בהכנסתם ל-50%
 930 דירות במקום 173: אושרה תוכנית פינוי-בינוי בצמוד לאוניברסיטה ובי"ח סורוקה
תגובות